ROI 300% у звіті, а грошей не додалось. Де підміна
Наталія Іванченко8 хв читання1 391 слів
Коротко
ROI 300 % у звіті підрядника найчастіше порахований від виторгу і лише від рекламного бюджету: від продажів з реклами відняли бюджет і поділили на бюджет. Якщо рахувати від внеску, тобто того, що лишається після собівартості і всіх витрат на продаж, і додати до витрат оплату підрядника, той самий результат може виявитися мінусом. Друга підміна: у дохід записують майбутні покупки клієнтів за рік, хоча гроші надійдуть поступово і тільки від тих, хто повернеться. Щоб перевірити звіт, помножте дохід на свою частку внеску, додайте всі витрати і відокремте нових клієнтів від постійних.
Агенція надсилає звіт за місяць: витрачено 50 тисяч, продажі з реклами 200 тисяч, ROI 300 %. Ви заплатили ці 50 тисяч за рекламу і ще 15 агенції. На рахунку за місяць не додалось нічого, а агенція пропонує подвоїти бюджет, бо «окупається втричі». Як чесно описати результат у кейсі, показано в матеріалі кейс: як написати, приклад.
Цифра в такому звіті, найімовірніше, порахована без помилок. Підміна не в арифметиці, а в тому, що саме ділять і на що. Нижче той самий результат порахований трьома способами, і різниця між ними виходить у рази. Стаття з розділу «Маркетинг для власника бізнесу».
Три способи порахувати окупність і різниця між ними у рази
Умовний приклад: цифри вигадані, але близькі до тих, що бувають в інтернет-магазині одягу.
За місяць магазин витратив 50 000 грн на рекламу і 15 000 грн на оплату агенції. Рекламний кабінет показує покупки на 200 000 грн. Внесок, тобто те, що лишається з виторгу після закупівлі, доставки, комісій, повернень і податків, у магазині 28 %. З 200 000 грн продажів 45 % припадає на тих, хто вже купував раніше: вони повернулись через ремаркетинг або шукали магазин за назвою.
| Спосіб | Що ділять | Розрахунок | Результат |
|---|---|---|---|
| 1. Як у звіті | продажі з реклами мінус бюджет, поділені на бюджет | (200 000 − 50 000) / 50 000 | +300 % |
| 2. Від внеску, з усіма витратами | внесок з продажів мінус усі витрати, поділені на всі витрати | (56 000 − 65 000) / 65 000 | −14 % |
| 3. Тільки нові покупці | внесок з продажів новим мінус усі витрати, поділені на всі витрати | (30 800 − 65 000) / 65 000 | −53 % |
Жоден з трьох розрахунків не містить арифметичної помилки. Перший відповідає на питання «скільки виторгу пройшло через рекламу». Другий на питання «чи заробив бізнес на рекламі за місяць». Третій на питання «скільки заробили на людях, яких без реклами не було б». Третій надто суворий: частина постійних клієнтів справді повернулась завдяки рекламі. Правда зазвичай між другим і третім.
Найчастіша підміна: рахують від виторгу, а не від внеску
З 200 000 грн виторгу 144 000 одразу йдуть постачальнику, перевізнику, банку і в податки. Бізнесу лишається 56 000. Саме ця сума мала б покрити рекламу, і вона її не покриває.
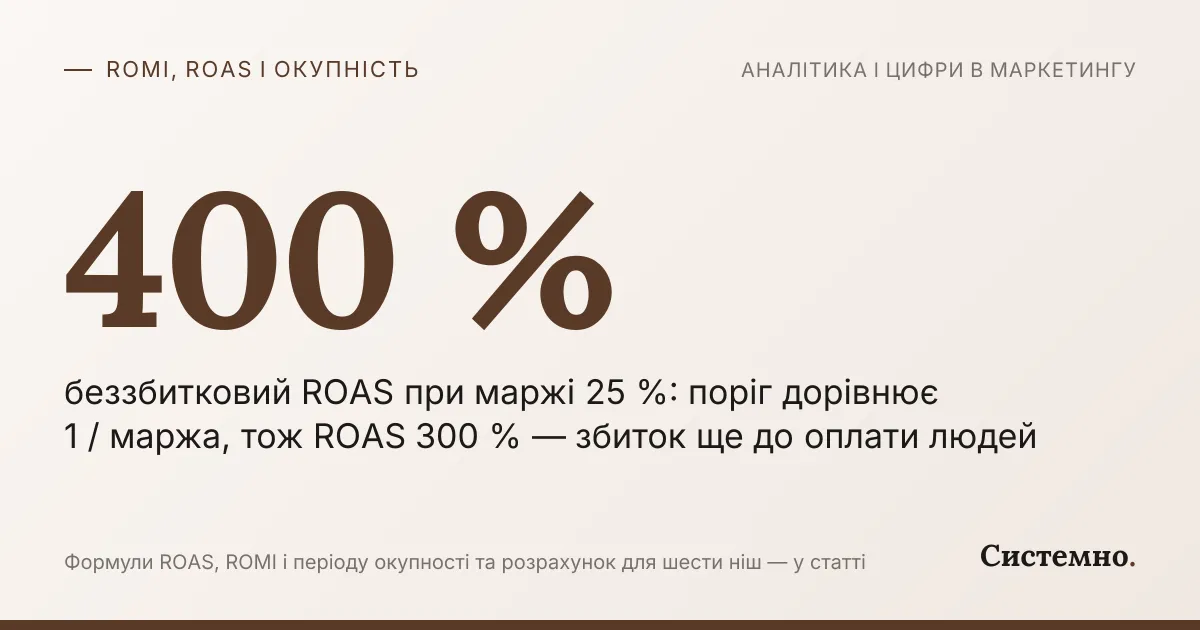
Звідси проста перевірка. Беззбитковий ROAS = 1 / частка внеску. При внеску 28 % це 1 / 0,28 = 357 %. Тобто продажі з реклами мають бути в 3,57 раза більшими за рекламний бюджет тільки для того, щоб вийти в нуль. У прикладі вони в 4 рази більші, і здається, що все добре. Але якщо додати 15 000 грн агенції, для нуля потрібно 65 000 / 0,28 = 232 000 грн продажів, а їх 200 000.
Детальніше про три формули окупності і про те, чому ROAS вводить в оману саме в бізнесах з низьким внеском, у розборі ROMI, ROAS і окупності за нішами. Як порахувати свій внесок з одного продажу, показано в статті «Виторг 900 тисяч, а грошей немає».
Друга підміна: не враховують період, за який клієнт окупається
Інший варіант красивого звіту: у дохід записують не покупки за місяць, а все, що клієнт принесе за рік. У прикладі реклама привела нових покупців на 110 000 грн, це близько 69 людей із середнім чеком 1 600 грн. Якщо припустити, що кожен купить ще тричі за рік, «дохід від реклами» стає 69 × 4 × 1 600 = 441 600 грн, а ROI виходить (441 600 − 50 000) / 50 000 = 783 %.
Що тут не так. По-перше, рахують знову від виторгу. По-друге, гроші за ці покупки надійдуть протягом року, а не цього місяця. По-третє, «ще тричі» це прогноз, а не факт.
Чесніше порахувати, коли витрати повернуться. Кожна повторна покупка приносить 1 600 × 0,28 = 448 грн внеску. Після першого місяця бракує 65 000 − 30 800 = 34 200 грн, тобто 76 повторних покупок, трохи більше однієї на кожного нового покупця. Якщо за рік нові покупці в середньому купують ще 1,5 раза, витрати повернуться приблизно на девʼятий місяць. Якщо 0,8 раза, не повернуться за рік.
Це не робить рекламу поганою: для багатьох бізнесів окупність за пів року чи рік нормальна. Але це пояснює, чому грошей на рахунку немає зараз, і чому подвоєння бюджету цього місяця поглибить мінус, навіть якщо реклама окупиться потім.
Як перерахувати чужий звіт за десять хвилин
- Знайдіть, що названо доходом. Майже завжди це виторг з рекламного кабінету, а не внесок.
- Помножте на свою частку внеску. 200 000 × 0,28 = 56 000.
- Додайте до витрат усе. Оплату підрядника, зйомку, дизайн, сервіси. У прикладі 50 000 + 15 000 = 65 000.
- Відокремте нових від постійних. Попросіть підрядника розбивку або звірте покупців з вашою базою. Якщо бази з джерелами немає, її можна налаштувати за тиждень, як описано в статті «Половина клієнтів приходить невідомо звідки».
- Звірте з касою. Порівняйте загальний виторг і кількість нових клієнтів з тим самим місяцем торік або з місяцем до запуску. Якщо кабінет показує 200 000 продажів з реклами, а каса виросла на 40 000, різниця це покупки, які сталися б і так.
Формула для всіх пʼяти кроків:
ROMI = (внесок з продажів від реклами − усі витрати на рекламу) / усі витрати на рекламу × 100 %
У прикладі пʼять кроків перетворюють «+300 %» на «від −14 до −53 %». Це не привід звільняти агенцію, а привід змінити розмову: замість «окупається втричі» обговорювати, які кампанії приводять нових покупців дешевше за 448 грн внеску з замовлення, а які переважно ловлять постійних. Якщо звіту з продажами немає зовсім, окупність можна оцінити за годину з трьох чисел: витрат, нових клієнтів і внеску, як показано в статті «Реклама зʼїдає 40 тисяч на місяць».
Питання, яке ставить підрядника в глухий кут
«Скільки з цих 200 тисяч ми б не отримали, якби реклама не працювала?»
Це питання не пастка. Рекламний кабінет на нього не відповідає: він зараховує собі кожну покупку людини, яка бачила рекламу, навіть якщо вона купує у вас щомісяця. Відповісти можна лише тестом, і сильний підрядник запропонує його сам. Наприклад, вимкнути на два тижні ремаркетинг і рекламу за назвою бренду і подивитись, чи впадуть загальні продажі. Або показувати рекламу в одних містах і не показувати в схожих інших.
Щоб тест щось показав, домовтесь про правила до його початку: що вимикаємо, на скільки днів, з яким періодом порівнюємо і яке падіння продажів вважаємо доказом, що реклама працювала. Два тижні зазвичай достатньо для магазину з десятками замовлень на день. Якщо замовлень кілька на тиждень, тест доведеться тримати місяць, інакше різницю не відрізнити від випадкових коливань.
Слабкий підрядник відповість «кабінет показує». Тоді друге питання: як рахувалась цифра, за скільки днів після кліку чи перегляду покупка зараховується рекламі і чи враховані в ній постійні покупці. Якщо відповіді немає, звіт описує рекламний кабінет, а не ваш бізнес.
Коли висока цифра справжня
Високий внесок. У послугах, навчанні, консультаціях з кожної гривні виторгу лишається 60-70 копійок. При внеску 65 % ті самі 200 000 продажів дають 130 000 внеску проти 65 000 витрат, ROMI +100 %. Там ROI 300 % у звіті ближчий до правди.
Нові покупці в більшості. Якщо підрядник показує розбивку і більшість продажів з реклами припадає на нових людей, підміни через постійних клієнтів немає.
Тест підтвердив приріст. Реклама вимикалась на період або в частині регіонів, і продажі там впали.
Каса підтверджує. Загальний виторг виріс приблизно на ту суму, яку звіт приписує рекламі.
Окупність рахується по факту. Повторні покупки взяті з бази за минулі місяці, а не з прогнозу.
Часті помилки
Порівнювати ROI двох підрядників, порахований різними формулами. Один рахує від виторгу, інший від внеску, і «гірший» може виявитися кращим.
Подвоювати бюджет, бо ROI високий. Кожна наступна тисяча реклами приводить дорожчих клієнтів, ніж попередня. Як ROAS падає після подвоєння бюджету, розібрано в кейсі інтернет-магазину, де ROAS упав з 5,8 до 4,1.
Вимагати окупності з першого місяця там, де клієнт повертається. Для бізнесу з повторними покупками мінус першого місяця нормальний. Важливо знати, коли він закриється, і чи вистачить на цей час грошей.
Забувати оплату підрядника. У прикладі вона перетворює майже нуль на помітний мінус.
Одне питання для себе. Ви знаєте, від чого рахується дохід у звіті, який отримуєте щомісяця: від виторгу, від внеску чи від прогнозу? Якщо ні, це перше питання для наступної зустрічі з підрядником.
Як має виглядати звіт, у якому рішення стоїть першим рядком, а цифри неможливо підмалювати, розібрано в статті про щотижневий звіт з маркетингу для власника.
FAQ
Питання й відповіді
- Чим ROI відрізняється від ROAS?
- ROAS це виторг з реклами, поділений на рекламний бюджет. ROI, або ROMI в маркетингу, це прибуток від реклами мінус витрати, поділений на витрати. Чесний ROMI рахують від внеску, а не від виторгу, і з усіма витратами, включно з оплатою підрядника. У звітах під назвою ROI часто стоїть ROAS мінус 100 %.
- Який ROAS потрібен, щоб реклама окупалась?
- Беззбитковий ROAS дорівнює одиниці, поділеній на частку внеску. При внеску 28 % від виторгу це 357 %: продажі з реклами мають бути в 3,57 раза більшими за бюджет тільки для того, щоб вийти в нуль. Якщо додати оплату підрядника, потрібний ROAS ще вищий.
- Чому у звіті високий ROI, а на рахунку грошей не додалось?
- Найчастіше через три речі: ROI порахований від виторгу, а не від внеску; у витрати не включена оплата підрядника і контент; у продажі з реклами потрапили постійні клієнти, які купили б і без неї. Ще одна причина: звіт рахує прогнозні покупки клієнтів за рік, а гроші надходять поступово.
- Як перевірити, чи реклама приводить нових клієнтів, а не постійних?
- Попросіть підрядника розділити покупки з реклами на перші і повторні, або звірте номери телефонів і пошти покупців з вашою базою. Надійніша перевірка: вимкнути на два тижні ремаркетинг і рекламу за назвою бренду і подивитись, чи впадуть загальні продажі.
- Чи може ROI 300 % бути правдою?
- Може, якщо внесок високий, як у послугах чи навчанні, де з кожної гривні виторгу лишається 60-70 копійок, якщо більшість покупців нові, якщо витрати враховані всі і якщо зростання видно в касі, а не лише в рекламному кабінеті.
Перелінковка
Де ще про це йдеться
- Реклама зʼїдає 40 тисяч на місяць. Як за годину зрозуміти, окупається вона чи ніМаркетинг для власника бізнесу
- Виторг 900 тисяч, а грошей немає. Куди вони діваютьсяМаркетинг для власника бізнесу
- Як контролювати підрядника з маркетингу, якщо ви не маркетологМаркетинг для власника бізнесу