Deloitte Digital Media Trends 2025: для покоління Z соцмережі релевантніші за телебачення — і що з цим робити брендам
Наталія Іванченко7 хв читання1 229 слів
Коротко
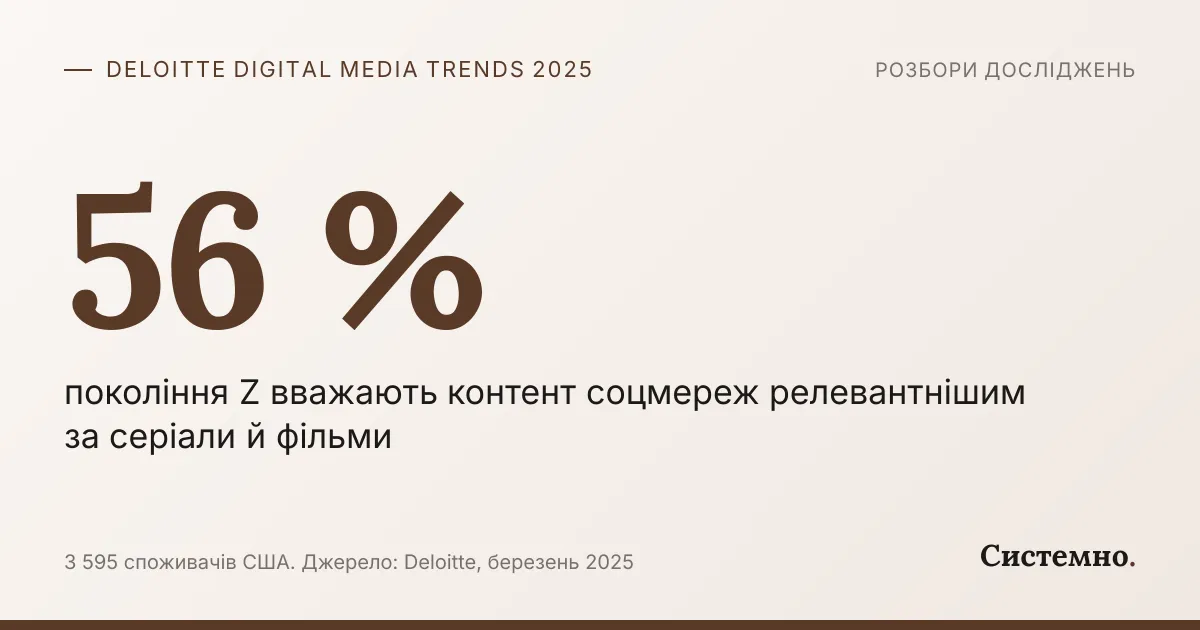
Deloitte у 2025 році зафіксував, що соціальні платформи стали «домінантною силою в медіа»: 56 % представників покоління Z і 43 % міленіалів вважають контент соцмереж релевантнішим для себе, ніж серіали і фільми; 63 % зумерів кажуть, що реклама і відгуки у соцмережах впливають на їхні покупки (проти 28 % для реклами у стрімінгу); близько половини молодих людей відчувають сильніший особистий зв’язок з креаторами, ніж з телеакторами. Покоління Z проводить на 50 хвилин на день більше в соцмережах і на 44 хвилини менше на серіалах, ніж середній американець. Для бізнесу висновок один: аудиторія до 30 років живе у стрічці, довіряє людям, а не студіям, і купує там, де дивиться.
Що це за дослідження
Deloitte Digital Media Trends — одне з найстаріших регулярних досліджень медіаспоживання: 2025 рік — 19-те видання. Опитали 3 595 дорослих споживачів США у жовтні 2024 року, вибірка зважена за переписом. Звіт опубліковано в березні 2025-го з підзаголовком «Соціальні платформи стають домінантною силою в медіа та розвагах».
Важлива різниця з Nielsen The Gauge: Nielsen вимірює реальний перегляд на телевізорі, Deloitte запитує людей, що вони думають і відчувають. Обидва підходи потрібні: Nielsen показує, куди пішов час, Deloitte — чому.
Головна цифра: релевантність
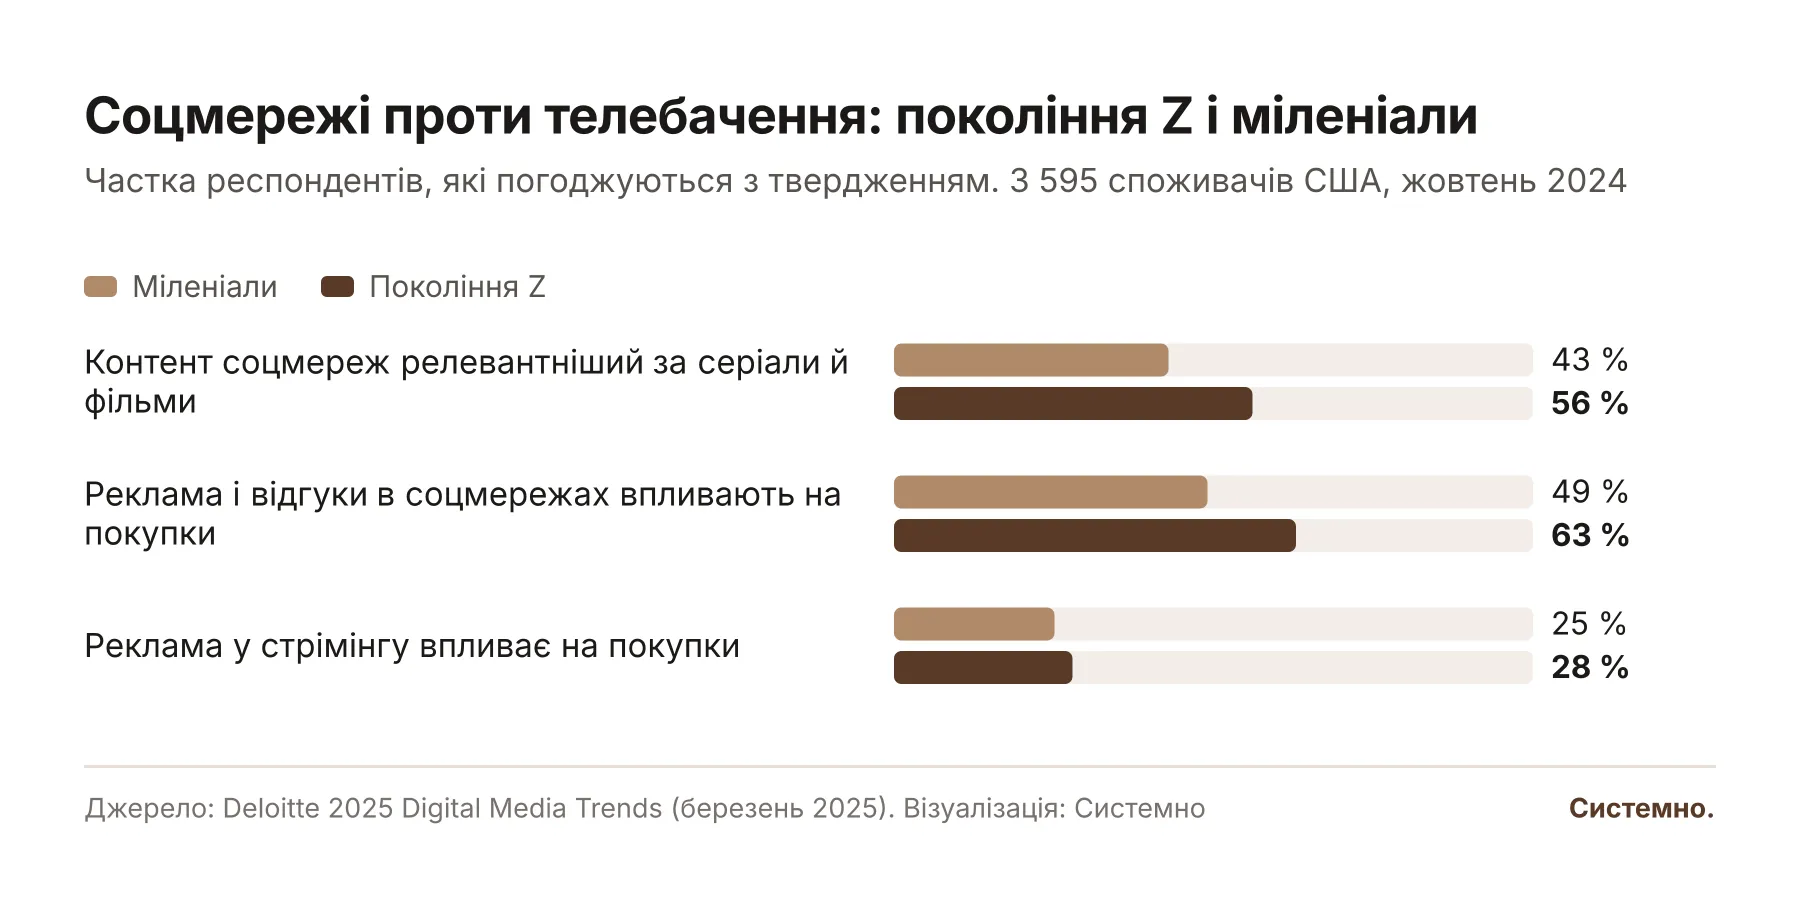
56 % покоління Z і 43 % міленіалів вважають, що контент соцмереж релевантніший для них, ніж традиційний — серіали й фільми. Слово «релевантніший» тут ключове: не «цікавіший» і не «якісніший», а такий, що стосується мене, мого життя, моїх людей.
Далі — цифри про вплив на покупки:
- 63 % зумерів і 49 % міленіалів кажуть, що реклама й відгуки в соцмережах впливають на їхні рішення про покупку.
- Для реклами у стрімінгу ті самі цифри — 28 % і 25 %.
- 54 % усіх споживачів вважають рекламу в соцмережах релевантнішою за рекламу у стрімінгу чи на кабельному ТБ.
Різниця між 63 % і 28 % — це різниця між рекламою, яка потрапляє у контекст (стрічка, де є друзі, відгуки, креатори), і рекламою, яка перериває (ролик перед серіалом). Кевін Весткотт, віцеголова Deloitte з технологій і медіа, формулює це так: «креатори дають брендам і рекламодавцям більше достовірності й автентичності».
Куди йде час
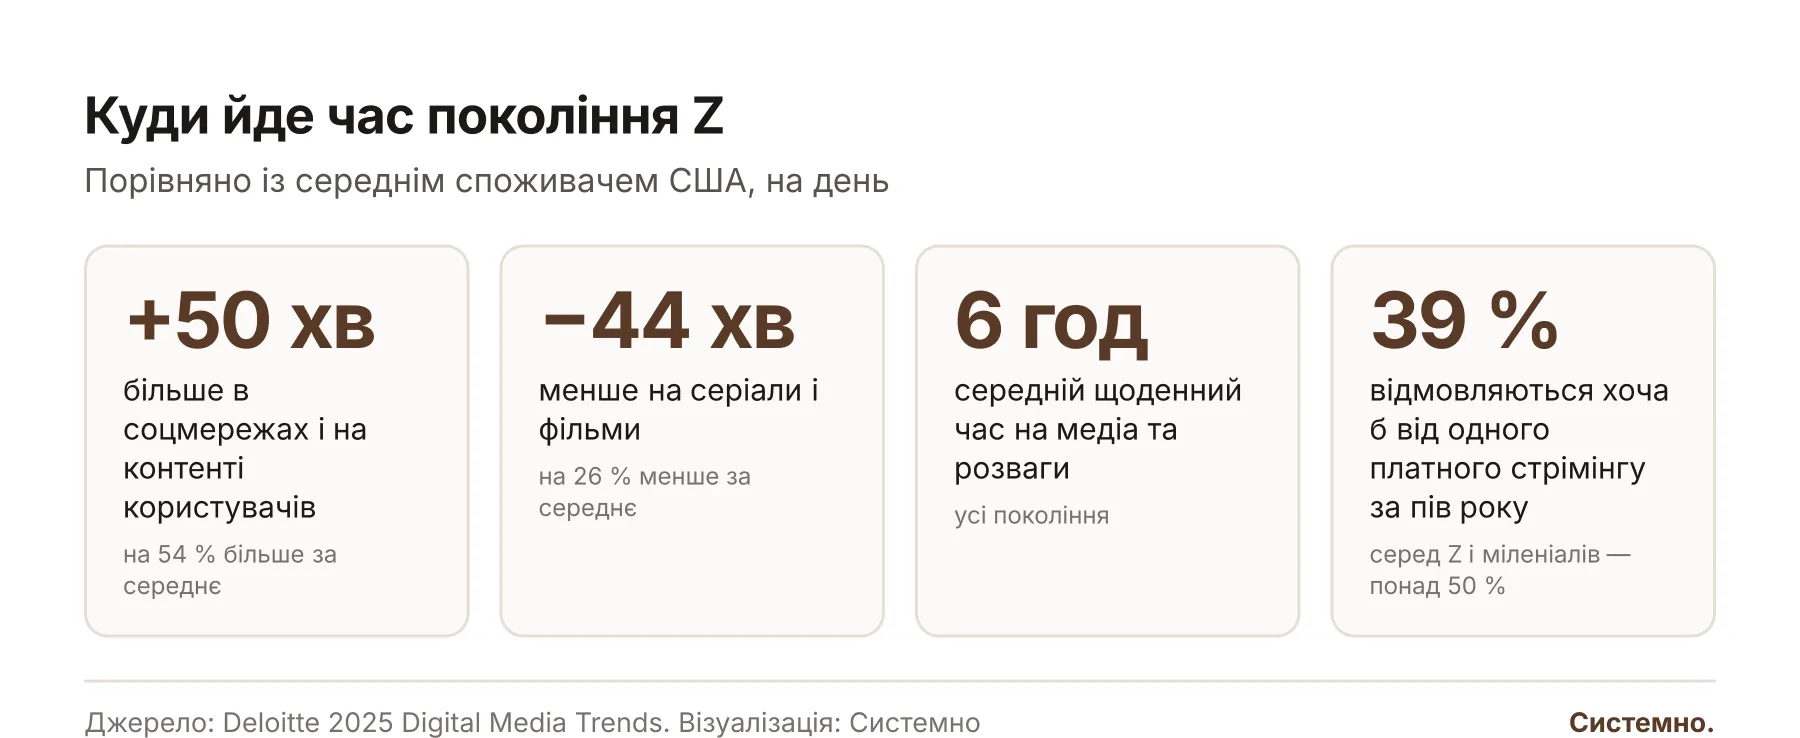
Середній американець проводить з медіа і розвагами близько 6 годин на день. Покоління Z всередині цього часу розподіляє його інакше: на 50 хвилин (+54 %) більше в соцмережах і на контенті користувачів, на 44 хвилини (−26 %) менше на серіалах і фільмах.
Це не означає, що зумери не дивляться серіали. Означає, що серіали для них — одна з опцій, а стрічка — середовище. І дізнаються про серіали вони теж зі стрічки: 56 % дивились щось у стрімінгу після того, як почули про це від креатора, а 53 % кажуть, що соцмережі рекомендують краще, ніж самі сервіси.
Креатори замість зірок
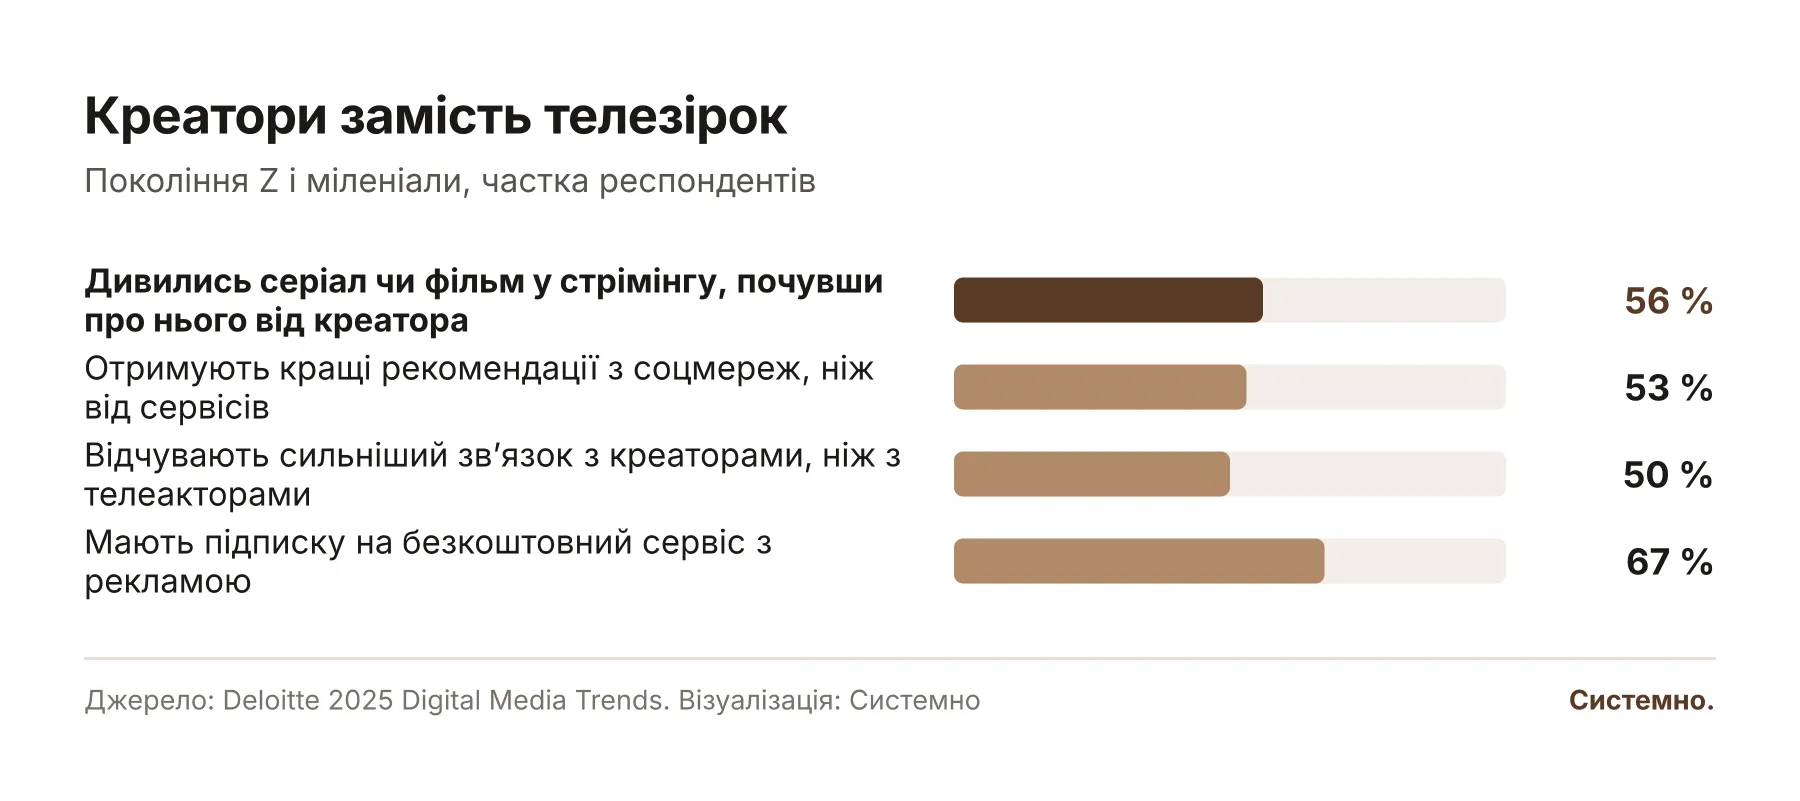
Близько половини зумерів і міленіалів відчувають сильніший особистий зв’язок з креаторами в соцмережах, ніж з телеведучими чи акторами. Це те, що дослідники називають парасоціальними стосунками: людина щодня бачить креатора у stories, знає його кухню, кота і проблеми — і відчуває близькість, якої не дає жоден актор.
Цікавий побічний ефект: 30 % вважають, що креатор втрачає автентичність, коли переходить на телебачення, і лише 29 % готові дивитись серіал з улюбленим креатором у головній ролі. Тобто цінність креатора — саме в тому середовищі, де він виник.
Для брендів це прямий аргумент на користь роботи з блогерами й мікроінфлюенсерами — але з важливою поправкою, яку ми побачимо у McKinsey: довіра до інфлюенсерів як до джерела правди про продукт падає, і працює вона не в усіх категоріях однаково.
Гроші: платний стрімінг втомив
Друга половина звіту — про економіку стрімінгу, і вона важлива для розуміння, чому реклама повертається на екран.
- Середня ціна преміального стрімінгу без реклами — близько 16 доларів на місяць; «справедливою» люди вважають 14, а «занадто дорогою» — 25.
- 47 % кажуть, що платять забагато, 41 % — що контент не вартий ціни.
- 60 % відмовились би від сервісу при підвищенні ціни на 5 доларів.
- За пів року 39 % відмовились хоча б від одного сервісу; серед зумерів і міленіалів — понад 50 %. Чверть повертається назад — «churn-and-return».
- Відповідь ринку: 54 % підписників стрімінгу мають тариф з рекламою (≈9 доларів замість 16), а 67 % зумерів і міленіалів користуються безкоштовними сервісами з рекламою.
Це та сама історія, яку Nielsen показав з боку часу: безкоштовні сервіси з рекламою — 5,7 % телевізійного перегляду. Реклама повернулась у «преміальне» відео тому, що люди не готові платити за його відсутність.
Обмеження звіту
- Самозвіти. «Соцмережі релевантніші» — це оцінка, а не вимір; люди схильні перебільшувати те, що вважають сучасним.
- Тільки США, і тільки дорослі — підлітків (13–17) тут немає, хоча саме вони найглибше у стрічці; про них — у Pew і Common Sense.
- Жовтень 2024 — до низки змін на платформах у 2025-му.
- Deloitte консультує медіакомпанії, і теза «тільки гіперскейлери виживуть» — це також аргумент для їхніх клієнтів.
Що це означає для України
Аудиторія до 30 живе у стрічці — і це не новина
В Україні цей зсув стався навіть глибше: платні стрімінги ніколи не були масовими, телебачення втратило молодь раніше, а Telegram і YouTube замінили і новини, і розваги. Цифри Deloitte — це підтвердження того, що ви й так бачите в статистиці свого Instagram.
«Релевантність» — це про мову, а не про бюджет
56 % обирають контент, що «стосується мене». Для локального бізнесу це перевага: ваш майстер, ваша вулиця, ваші клієнти — це і є релевантність, якої не купить федеральний бренд. Головне — не ховати це за корпоративними шаблонами. Як говорити по-людськи системно — у статті про рубрики і в шаблоні SMM-стратегії.
Креатори — так, але з розрахунком
Половина молоді ближча до креаторів, ніж до акторів, — це аргумент за співпрацю з мікроблогерами. Але купувати треба не «охоплення», а контекст і довіру, і рахувати результат так само, як будь-який інший канал. Deloitte показує, що вплив креатора на покупку сильний у розвагах і споживчих товарах; для послуг і B2B ефект слабший — тут краще працює власна експертиза.
Реклама у відео повертається — і це шанс
67 % молоді користуються безкоштовним відео з рекламою. В Україні аналог — YouTube без Premium і Telegram-канали з рекламними інтеграціями. Обидва канали доступні малому бізнесу з мінімальним бюджетом, і обидва працюють у «стрімінговому» контексті — на екрані, де людина вже налаштована дивитись. Як купувати інтеграції в Telegram-каналах і перевіряти канали на накрутку — у розборі реклами в Telegram.
Що робити завтра
- Подивитись вік своєї аудиторії в статистиці Instagram/TikTok. Якщо більшість до 30 — цей звіт про ваших клієнтів.
- Перечитати три останні пости: чи вони «релевантні» (про клієнта, місто, ситуацію) чи «корпоративні» (про компанію)?
- Знайти 3–5 локальних креаторів, з якими ваші клієнти мають «парасоціальний зв’язок», — і оцінити не підписників, а коментарі.
- Якщо продаєте розваги, їжу, красу, одяг — креатори майже напевно ваш канал. Якщо послуги для бізнесу — швидше ні.
- Прочитати розділ звіту про «social video» — там є розрізи за платформами, які тут не вмістились.
Як довго люди реально дивляться бізнес-відео і де ставити заклик до дії — у розборі Wistia State of Video 2025.
Висновок
Deloitte 2025 фіксує зміну, яку індустрія обговорювала десять років: для покоління до 30 стрічка — не додаток до телевізора, а середовище, у якому телевізор — одна з опцій. Люди довіряють людям, дізнаються про контент з соцмереж і купують там, де дивляться. Для українського бізнесу це не прогноз, а опис поточної реальності — і аргумент вкладати в те, що робить контент «своїм»: людей, місце, мову.
Джерела
Джерела
- 01
- 02
- 03Fast Company — For Gen Z, viral videos are the new primetimefastcompany.com
FAQ
Питання й відповіді
- Хто такі покоління Z і міленіали у звіті Deloitte?
- Deloitte визначає покоління Z як народжених у 1997–2010 роках (14–28 років на момент опитування), міленіалів — 1983–1996 (28–41 рік). Опитування — 3 595 дорослих США у жовтні 2024 року, вибірка зважена за даними перепису. Це самозвіти, а не вимір реального перегляду, як у Nielsen.
- Чи означає «релевантніший» контент, що молодь не дивиться серіали?
- Ні. Вони дивляться — але менше (на 44 хвилини на день менше за середнє) і дізнаються про серіали з соцмереж: 56 % дивилися щось у стрімінгу після того, як почули про це від креатора. Соцмережі стали і конкурентом, і головним каналом просування для традиційного контенту.
- Що з цього переноситься на українську аудиторію?
- Механізми — повністю: молодь у стрічці, довіра до людей, а не брендів, покупка під впливом відгуків. Цифри — ні: в Україні інша структура платформ (Telegram, Instagram, TikTok, YouTube замість Facebook і американських стрімінгів), а платні стрімінги мають значно меншу роль.
- Чи впливає реклама в соцмережах на покупки молоді?
- За даними Deloitte, так: 63 % зумерів і 49 % міленіалів кажуть, що реклама й відгуки в соцмережах впливають на їхні рішення про покупку. Для реклами у стрімінгу ті самі цифри — 28 % і 25 %.
- Чи варто малому бізнесу працювати з креаторами?
- Близько половини зумерів і міленіалів відчувають сильніший особистий зв’язок з креаторами, ніж з телеведучими чи акторами, тож це аргумент за співпрацю з мікроблогерами. Але купувати варто контекст і довіру, а не охоплення: вплив креатора на покупку сильний у розвагах і споживчих товарах, а для послуг і B2B ефект слабший.
Перелінковка
Де ще про це йдеться
- Клієнти 2030: підлітки, AI-компаньйони і «майже постійно онлайн» — що показали Common Sense Media і Pew у 2025 роціПоведінка споживачів — що кажуть дослідження
- Kantar Media Reactions 2025: люди стали відкритішими до реклами — але не там, де її купують маркетологиРинок і платформи — що змінюється і чому
- McKinsey State of the Consumer 2025: п’ять звичок споживача, які не зникли після пандеміїПоведінка споживачів — що кажуть дослідження
- Травень 2025: стрімінг уперше обігнав кабель і ефір разом узяті — що показав Nielsen The GaugeРинок і платформи — що змінюється і чому