McKinsey State of the Consumer 2025: п’ять звичок споживача, які не зникли після пандемії
Наталія Іванченко9 хв читання1 635 слів
Коротко
McKinsey у червні 2025 року підбив підсумок п’яти років після початку пандемії: тимчасові звички стали постійними. П’ять із них визначають поведінку споживача: він проводить більше часу наодинці й онлайн (майже 90 % додаткового вільного часу — на самоті, доставка їжі зросла з 9 до 21 % витрат); користується соцмережами для вибору, але не довіряє їм (32 % досліджують товари в соцмережах, при цьому найменше довіряють саме їм); покоління Z тривожиться про гроші, але витрачає і бере в кредит; 47 % обирають місцеві бренди, головна причина — підтримати своїх; і 79 % економлять, але не відмовляючись від задоволень, а перерозподіляючи між категоріями. Для українського бізнесу це підтвердження того, що «економний, але готовий платити за своє й за задоволення» — це не парадокс, а норма клієнта.
Про дослідження
9 червня 2025 року McKinsey опублікувала State of the Consumer 2025 з підзаголовком «When disruption becomes permanent» — «Коли зміни стають постійними». Основа — McKinsey ConsumerWise Sentiment Survey: понад 25 000 споживачів у 18 країнах, які разом дають близько 75 % світового ВВП, плюс окреме ринкове опитування. Автори — Бекка Коггінс, Крістіна Адамс, Карі Оллдредж та колеги з американських офісів McKinsey.
Головна теза проста: те, що у 2020-му виглядало як тимчасова адаптація до локдауну, у 2025-му стало нормою. І старі моделі прогнозування поведінки — «настрій поганий, отже, витрати впадуть» — більше не працюють: зв’язок між настроєм і витратами послабшав. Люди тривожаться і купують одночасно.
1. Наодинці й онлайн
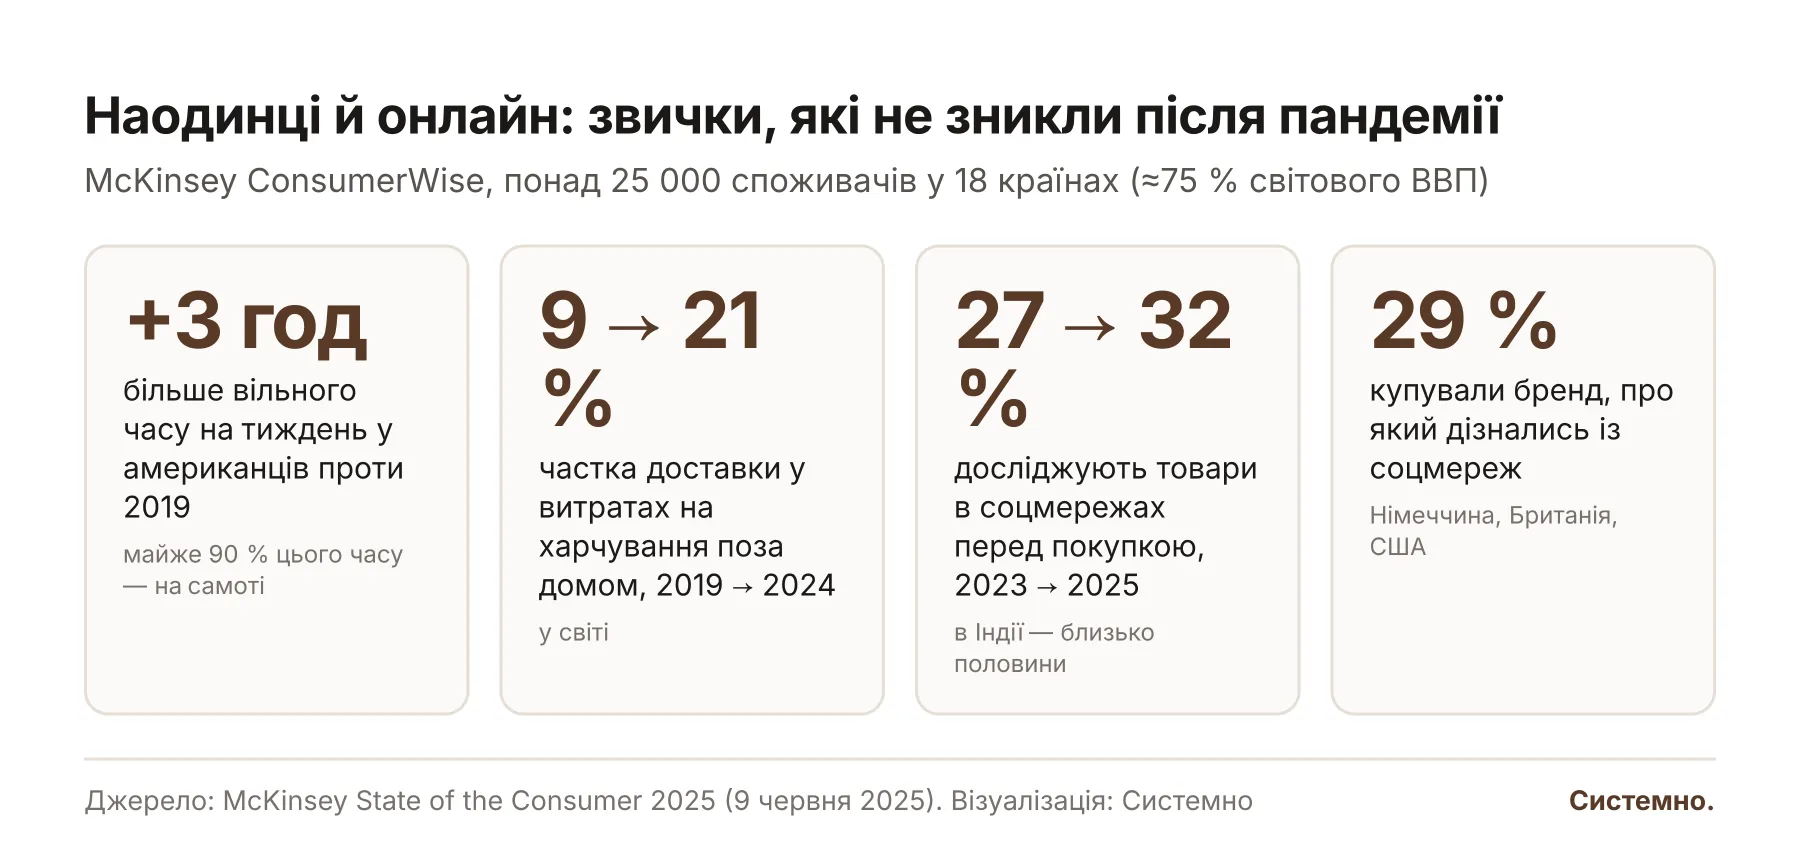
Американці у 2025 році кажуть, що мають на три з лишком години вільного часу на тиждень більше, ніж у 2019-му. І майже 90 % цього часу витрачають на самоті: хобі, відпочинок, шопінг, фітнес, соцмережі. Час з друзями, сім’єю і на культурні події (кіно, концерти) не зріс — тобто як частка вільного часу зменшився.
Це не свідомий вибір самотності, пише McKinsey, — це наслідок віддаленої роботи й доставки, які зробили дім зручнішим. Але наслідки для споживання прямі: понад 90 % споживачів у США і Китаї купували в онлайн-магазині за останній місяць (понад 80 % у Німеччині та Британії), близько 40 % замовляли доставку продуктів за останній тиждень, а частка доставки у витратах на харчування поза домом зросла з 9 % у 2019 до 21 % у 2024.
McKinsey прогнозує, що толерантність до незручностей падатиме далі: швидкість стане базовою вимогою, а наступними — низька ціна, надійність і легке повернення.
2. Цифрові канали виграють користувачів, але не довіру
Ця знахідка — найважливіша для маркетологів, і вона парадоксальна. Соцмережі — найменш довірене джерело при ухваленні рішення про покупку у Європі та США; найбільш довірене — сім’я і друзі. При цьому саме в соцмережах люди спілкуються з сім’єю і друзями, отже, найдовіреніше джерело живе всередині найменш довіреного каналу.
І поведінка не збігається з довірою:
- 32 % досліджують товари в соцмережах перед покупкою (27 % у 2023-му); в Індії — близько половини.
- 29 % споживачів у Німеччині, Британії та США купували бренд, про який дізнались із соцмереж.
- Соцмережі більше не «для молодих»: 33 % покоління X у Європі та США — у TikTok, 35 % бумерів — в Instagram.
Довіра до інфлюенсерів залежить від категорії: у подорожах 38 % американців ставлять інфлюенсерів, за якими стежать, у топ-3 довірених джерел; у снеках — 13 %. Це узгоджується з Reuters, де 47 % вважають інфлюенсерів джерелом дезінформації, і з Deloitte, де половина молоді відчуває з креаторами особистий зв’язок. Парадокс вирішується просто: довіряють конкретній людині у конкретній темі, а не «інфлюенсерам».
3. Покоління Z виросло і витрачає
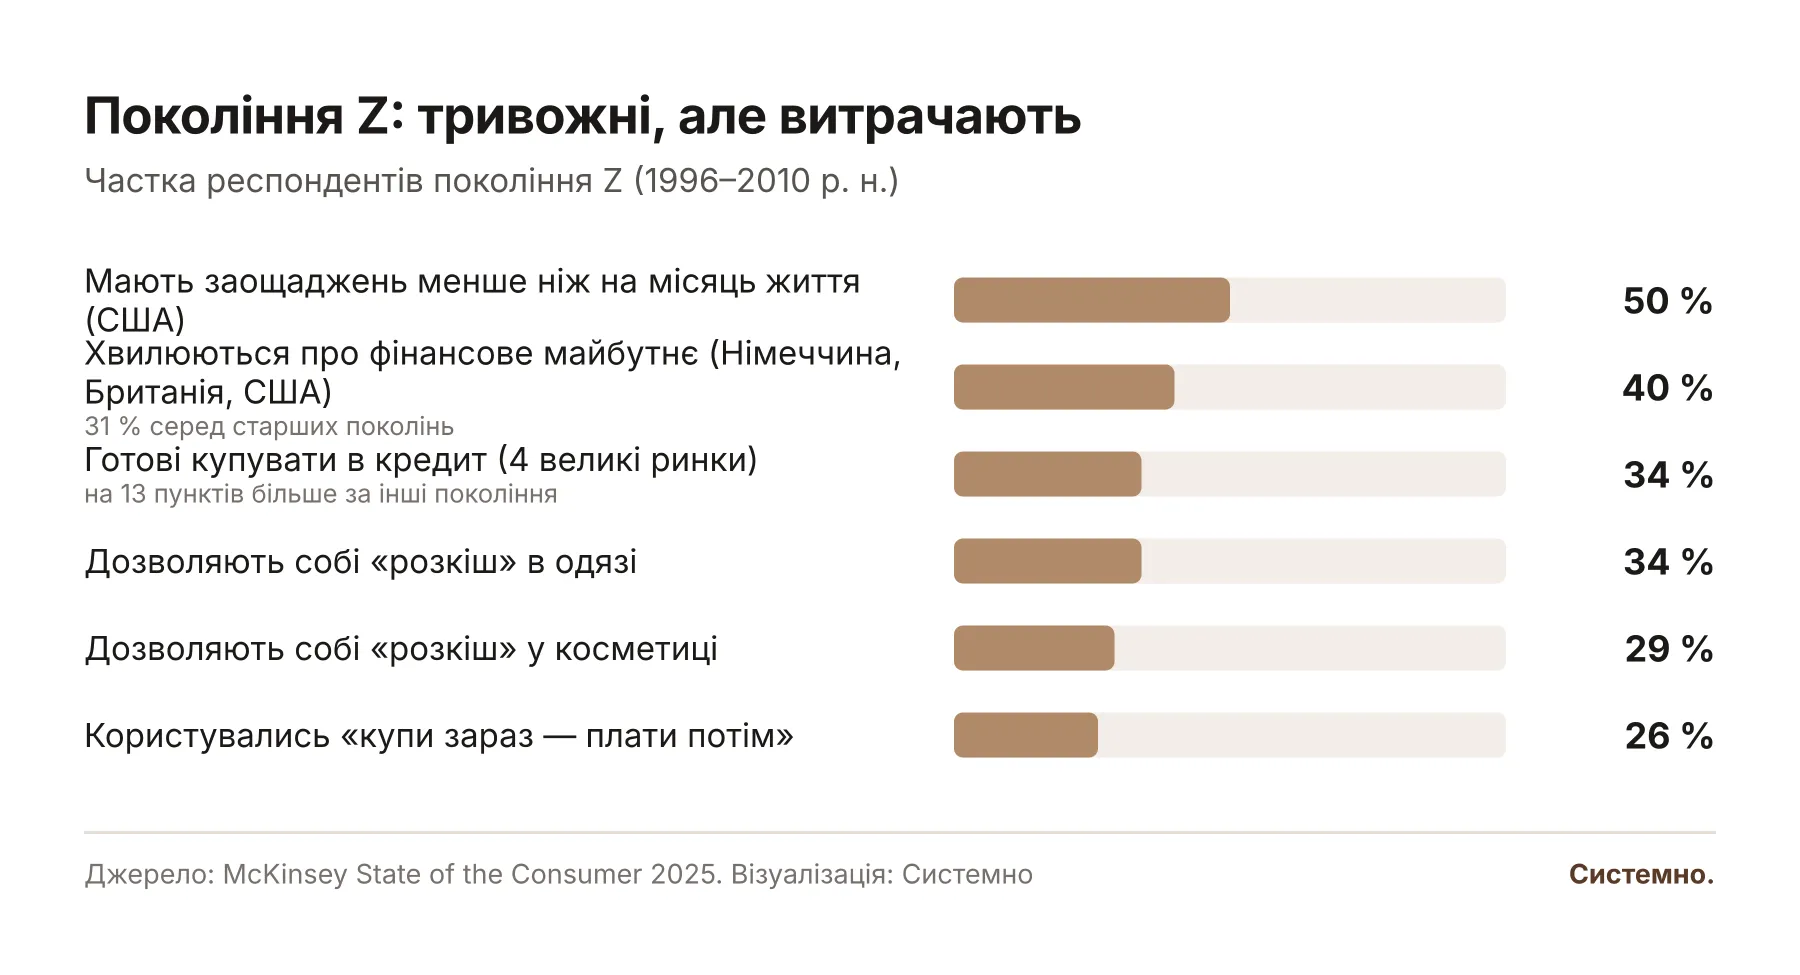
McKinsey називає покоління Z (1996–2010 р. н.) найбільшою і найзаможнішою генерацією в історії: 25-річний американець із покоління Z має домогосподарський дохід 40 000 доларів — на 50 % більше, ніж бумер у тому ж віці з поправкою на інфляцію. Їхні витрати ростуть удвічі швидше, ніж у попередніх поколінь у тому ж віці, і до 2029 року перевищать витрати бумерів.
Портрет суперечливий, і в цьому суть:
- Половина американських зумерів має заощаджень менше ніж на місяць (35 % у Німеччині та Британії, 8 % у Китаї) — і все одно пріоритет — витрачати.
- 40 % хвилюються про фінансове майбутнє проти 31 % серед старших.
- 34 % готові купувати в кредит — на 13 пунктів більше за інші покоління; понад чверть користувались «купи зараз — плати потім».
- «Розкіш» дозволяють собі в одязі (34 %) і косметиці (29 %), і платять за зручність: доставка їжі — найчастіше саме серед Z.
Вони також інакше визначають себе: не через шлюб і дітей, а через кар’єру і фінансову безпеку (на 73 % і 36 % частіше за старших). Для бренду це означає, що «дорослість» для них — це досягнення, а не етап, і продукт має підтверджувати досягнення.
4. Місцеве замість глобального
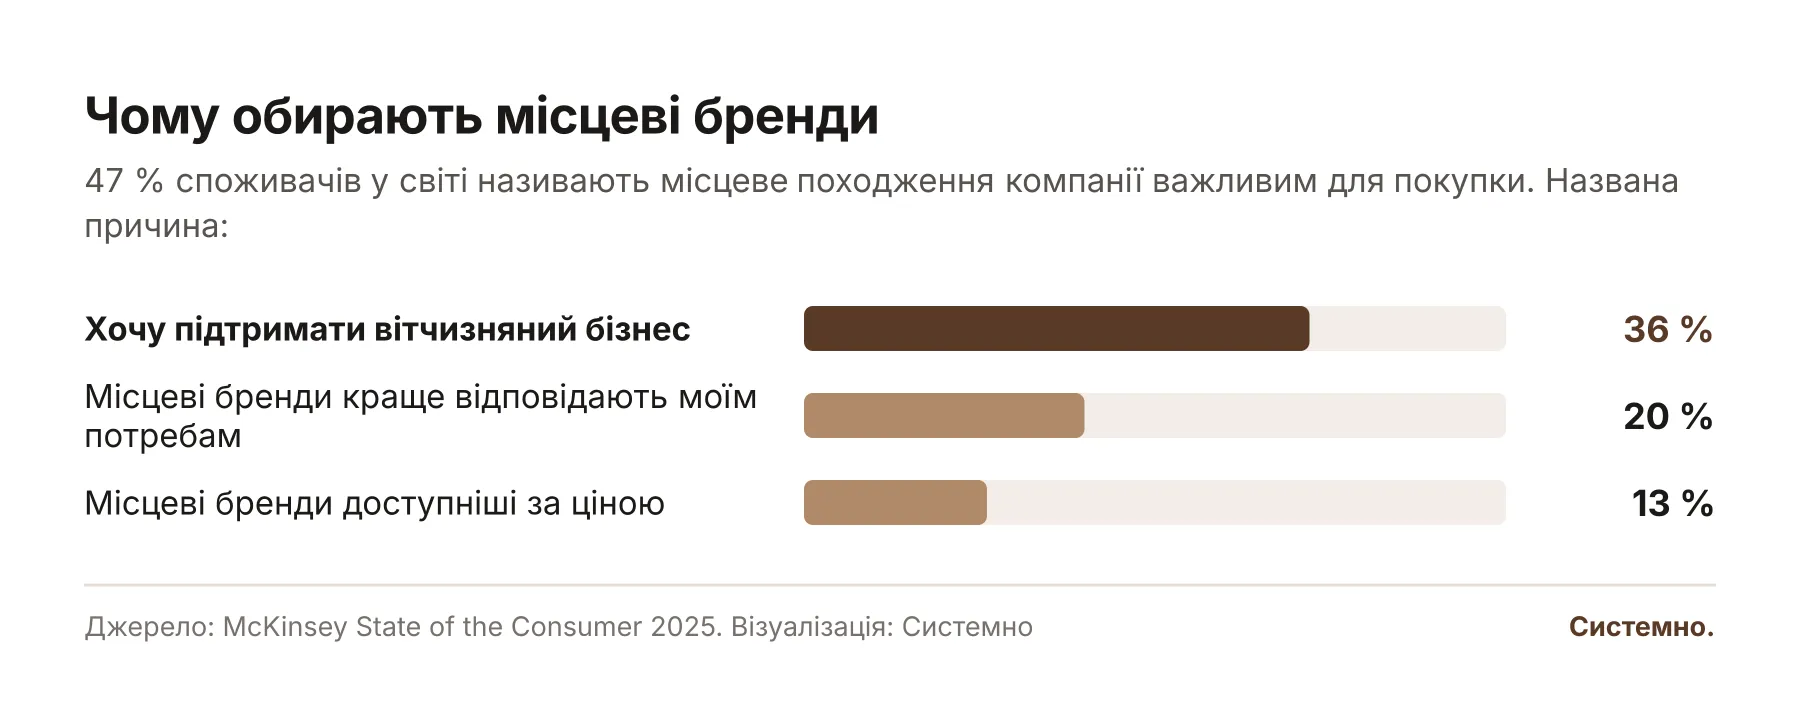
47 % споживачів у світі називають місцеве походження компанії важливим для рішення про покупку. У Канаді та США перевага локального різко зросла протягом 2025 року — на тлі торговельних конфліктів. 42 % європейців у травні 2025-го оцінювали американські бренди гірше, ніж на початку року.
Причини, які називають: 36 % — «хочу підтримати вітчизняний бізнес», 20 % — «краще відповідають потребам», і лише 13 % — «дешевше». Тобто локальність — це про цінності й довіру, а не про ціну. Це збігається з Edelman, де вітчизняні бренди мають перевагу в 15 пунктів довіри.
Приклади зі звіту: у Китаї шість із десяти косметичних брендів з найбільшим зростанням частки з 2020 року — китайські (у 2015–2020 — два); в Японії дев’ять із десяти снекових брендів — японські.
5. Нова арифметика цінності
Зростання цін — тривога номер один в усіх 18 країнах, з великим відривом від клімату, конфліктів і безробіття. І 79 % споживачів «торгуються вниз» — але не так, як десять років тому.
- Понад половина шукають знижку на кожну покупку; 49 % американців планують відкласти покупки на найближчі три місяці; 47 % чекають розпродажу на одяг.
- Понад третина у першій половині 2025 року економили в одній категорії, щоб дозволити собі іншу. 19 % планували скоротити навіть обов’язкові витрати заради необов’язкових.
- Навіть серед тих, хто стурбований цінами, понад третина планує «розкіш» — найпомітніше у Бразилії, Китаї, ОАЕ.
- 80 % американських зумерів купували в оптовому клубі за останній місяць.
McKinsey називає це «переосмисленням цінності»: людина не стала бідніша чи багатша — вона стала стратегічніша. І конкурент бренду тепер — не сусідній бренд, а інша категорія, з якою змагаються за «дозволену розкіш». Механізм цього вибору докладно описаний у статті про те, чому втрата важить більше.
Обмеження звіту
- Самозвіти про настрої і наміри, і сам McKinsey зазначає, що вони погано прогнозують витрати.
- 18 найбільших економік — це не «світ»; Східної Європи немає.
- McKinsey консультує ті самі споживчі компанії, і «чотири стратегічні імперативи» у другій частині (аналітика, ціноутворення, портфель, технології) — це, по суті, опис її послуг.
- Частина цифр — американські (три години, 90 % на самоті), і McKinsey сам відзначає, що в Китаї структура вільного часу інша.
Що це означає для України
Наодинці й онлайн — з іншої причини, з тим самим результатом
В Україні додатковий «час на самоті» і онлайн з’явився не через віддалену роботу, а через безпеку, графіки, розкиданість сімей. Результат той самий: доставка стала нормою, покупка — онлайн, вибір — у телефоні. Бізнес без доставки й без зрозумілого онлайн-замовлення програє незалежно від якості продукту. Як мінімум — профіль, з якого можна замовити.
Соцмережі не довіряють, але через них купують — тому працює соціальний доказ
Найдовіреніше джерело — друзі — сидить у найменш довіреному каналі. Практично це означає: у стрічці працює не «голос бренду», а голос клієнта — відгуки, розпаковки, рекомендації, репости. Про механізм — у статті про соціальний доказ. А інфлюенсерів обирати за темою: у подорожах і красі вони працюють, у побутових товарах — майже ні.
Локальне — з поправкою на «українське»
47 % у світі; в Україні після 2022 року — очевидно більше. Але McKinsey дає важливу деталь: головна причина — підтримати своїх (36 %), а не ціна (13 %). Тобто локальність треба показувати, а не приховувати за «європейською якістю»: постачальники, виробництво, люди, місто. І не пропонувати знижку там, де людина готова платити за «своє». Продавцям українських товарів додатковий аргумент може дати державна програма, але перш ніж будувати на ній акцію, перевірте, що зараз з «Національним кешбеком».
Клієнт економить і розкошує одночасно — і це один клієнт
Українець, який шукає акцію на продукти і того ж тижня йде на дорогу процедуру чи купує квиток, — не виняток, а типовий випадок «перерозподілу між категоріями». Для бізнесу з чеком вище середнього це означає: конкурувати треба не ціною, а тим, чи ваша категорія потрапила у «дозволену розкіш». Це питання позиціонування, а не знижок — і тут корисно перечитати про середній чек і LTV за нішами.
Покоління Z — тривожне, кредитне, платить за зручність
Українські зумери мають менше грошей за американських, але поведінкові риси ті самі: пріоритет витрат над заощадженнями, готовність до розстрочки, чутливість до зручності. Розстрочка від банків і маркетплейсів — уже частина покупки; бізнес, який її не пропонує, втрачає саме цю аудиторію. Скільки коштує оплата частинами для бізнесу в банках і як вона впливає на маржу, розібрано окремо.
Що робити завтра
- Перевірити шлях замовлення з телефона: скільки кроків від «побачив» до «замовив» — і чи є доставка.
- Порахувати, яка частка контенту — голос клієнтів (відгуки, кейси, репости), а яка — голос бренду. Якщо перша менша за третину — збільшити.
- Показати локальність явно: хто, де, з чого — одним постом чи сторінкою «про нас», яка справді про людей.
- Зрозуміти, у яку «категорію дозволеної розкоші» потрапляє ваш продукт, — і говорити мовою цієї категорії, а не знижок.
- Якщо середній чек понад кілька тисяч гривень — підключити розстрочку і винести її на видне місце.
Висновок
McKinsey 2025 описує споживача, який здається нелогічним: тривожиться і витрачає, не довіряє соцмережам і купує через них, економить і розкошує. Але це не нелогічність — це нова логіка, у якій цінність визначається не ціною, а тим, наскільки продукт вписується в життя наодинці, онлайн, серед своїх. Українському бізнесу ця логіка знайома краще, ніж американському: тут вона сформувалась не за п’ять років, а за один.
Джерела
Джерела
- 01
- 02
FAQ
Питання й відповіді
- Що таке McKinsey ConsumerWise?
- Це дослідницька програма McKinsey, яка регулярно опитує споживачів у ключових ринках. Для State of the Consumer 2025 використано ConsumerWise Sentiment Survey (понад 25 000 респондентів у 18 країнах, які дають близько 75 % світового ВВП) і State of the Consumer Market Survey. Це самозвіти про настрої, наміри і поведінку, а не транзакційні дані.
- Чи є в дослідженні Україна?
- Ні. 18 ринків — це США, Китай, Німеччина, Британія, Індія, Бразилія, ОАЕ, Австралія та інші великі економіки. Але кілька знахідок в Україні проявлені сильніше за середнє: локальні бренди (після 2022 року), доставка й онлайн (через безпеку і графіки), недовіра до соцмереж при активному користуванні.
- Що означає «перерозподіл між категоріями»?
- Людина не просто купує менше, а свідомо економить в одному (наприклад, продукти чи побутова хімія), щоб дозволити собі інше (подорож, косметику, ресторан). Понад третина споживачів у першій половині 2025 року робили саме так, а 19 % планували скоротити навіть обов’язкові витрати заради необов’язкових. Для бізнесу це означає, що конкурент — не сусідній магазин, а інша категорія.
- Чи довіряють люди соцмережам, коли обирають покупку?
- Найменше: соцмережі — найменш довірене джерело при ухваленні рішення про покупку в Європі та США, а найбільш довірене — сім’я і друзі. Але 32 % досліджують товари в соцмережах перед покупкою, а 29 % споживачів у Німеччині, Британії та США купували бренд, про який дізнались із соцмереж.
- Чому люди обирають місцеві бренди?
- 47 % споживачів у світі називають місцеве походження компанії важливим для рішення про покупку. Головна причина — підтримати вітчизняний бізнес (36 %), 20 % кажуть, що місцеві бренди краще відповідають потребам, і лише 13 % — що вони дешевші.
Перелінковка
Де ще про це йдеться
- Поведінка споживачів у кризу: чотири сегменти Квелча і Йоц, категорії покупок і що робити з кожною групоюПоведінка споживачів — що кажуть дослідження
- Маркетингові дослідження США 2026 — дванадцять звітів року і що вони означають для українського ринкуРинок і платформи — що змінюється і чому
- Reuters Digital News Report 2025: новини із соцмереж обігнали телебачення, 40 % уникають новин, 7 % питають AIРинок і платформи — що змінюється і чому
- Sprout Social Index 2025: третина споживачів вважає гонитву за трендами соромною — що натомістьSMM як система