258,6 мільярда: куди пішли рекламні гроші США у 2024 році (IAB/PwC) і чому соцмережі виросли на 37 %
Наталія Іванченко7 хв читання1 286 слів
Коротко
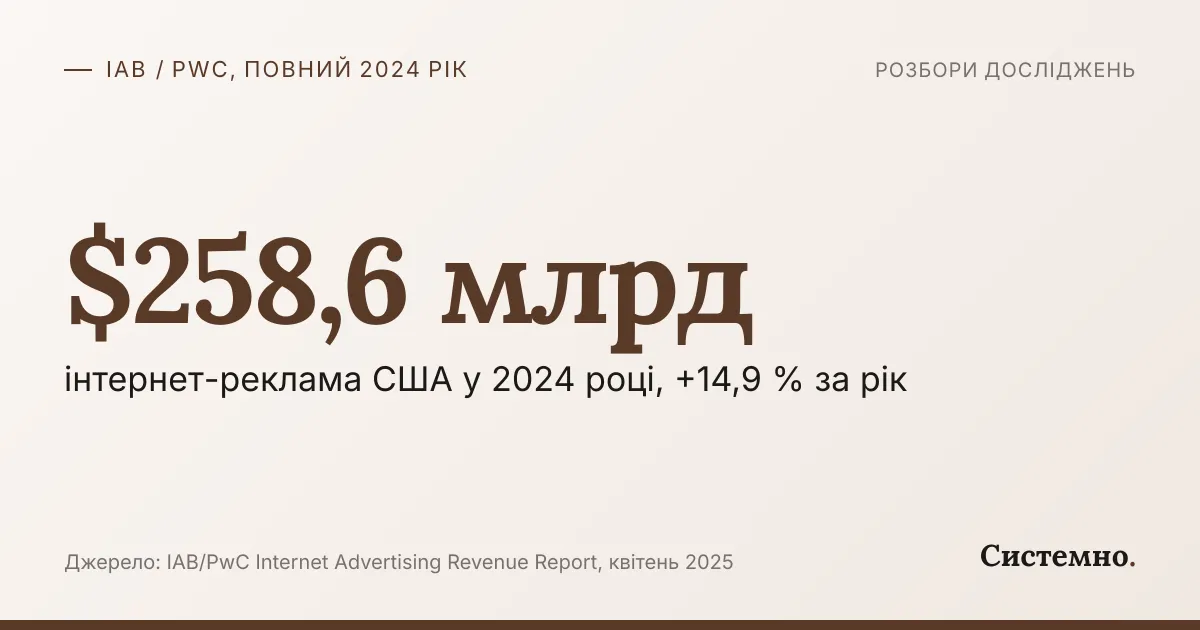
За звітом IAB/PwC, у 2024 році інтернет-реклама у США принесла 258,6 мільярда доларів — на 14,9 % більше, ніж роком раніше, і це найшвидше зростання з 2021-го. Пошук залишається найбільшим (102,9 млрд), але найшвидше ростуть соцмережі (+36,7 % до 88,8 млрд), подкасти (+26,4 %), роздрібні медіа (+23 % до 53,7 млрд) і цифрове відео (+19,2 % до 62,1 млрд). Ринок росте швидше, ніж бюджети рекламодавців, — а це і є медіаінфляція: за ті самі гроші купують менше уваги. Для українського малого бізнесу висновок практичний — аукціон дорожчає незалежно від того, чи ви в ньому, і виграє той, хто купує увагу не тільки за гроші.
Що це за звіт
IAB (Interactive Advertising Bureau) — галузева асоціація інтернет-реклами США, а PwC щороку з 1996 року збирає для неї дані про доходи рекламних майданчиків. Це найстаріший і найповніший вимір ринку: не опитування маркетологів про наміри, а фактичні доходи компаній, які продають рекламу. Звіт за повний 2024 рік вийшов 17 квітня 2025-го.
Ще раз про природу цифр: це доходи майданчиків, тобто гроші, які рекламодавці реально заплатили. Тому їх варто читати разом з опитуваннями про бюджети — Gartner і The CMO Survey, — які показують, що бюджети при цьому майже не росли. Різниця між двома картинками — головна інтрига цього матеріалу.
Ринок: 258,6 мільярда і +14,9 %
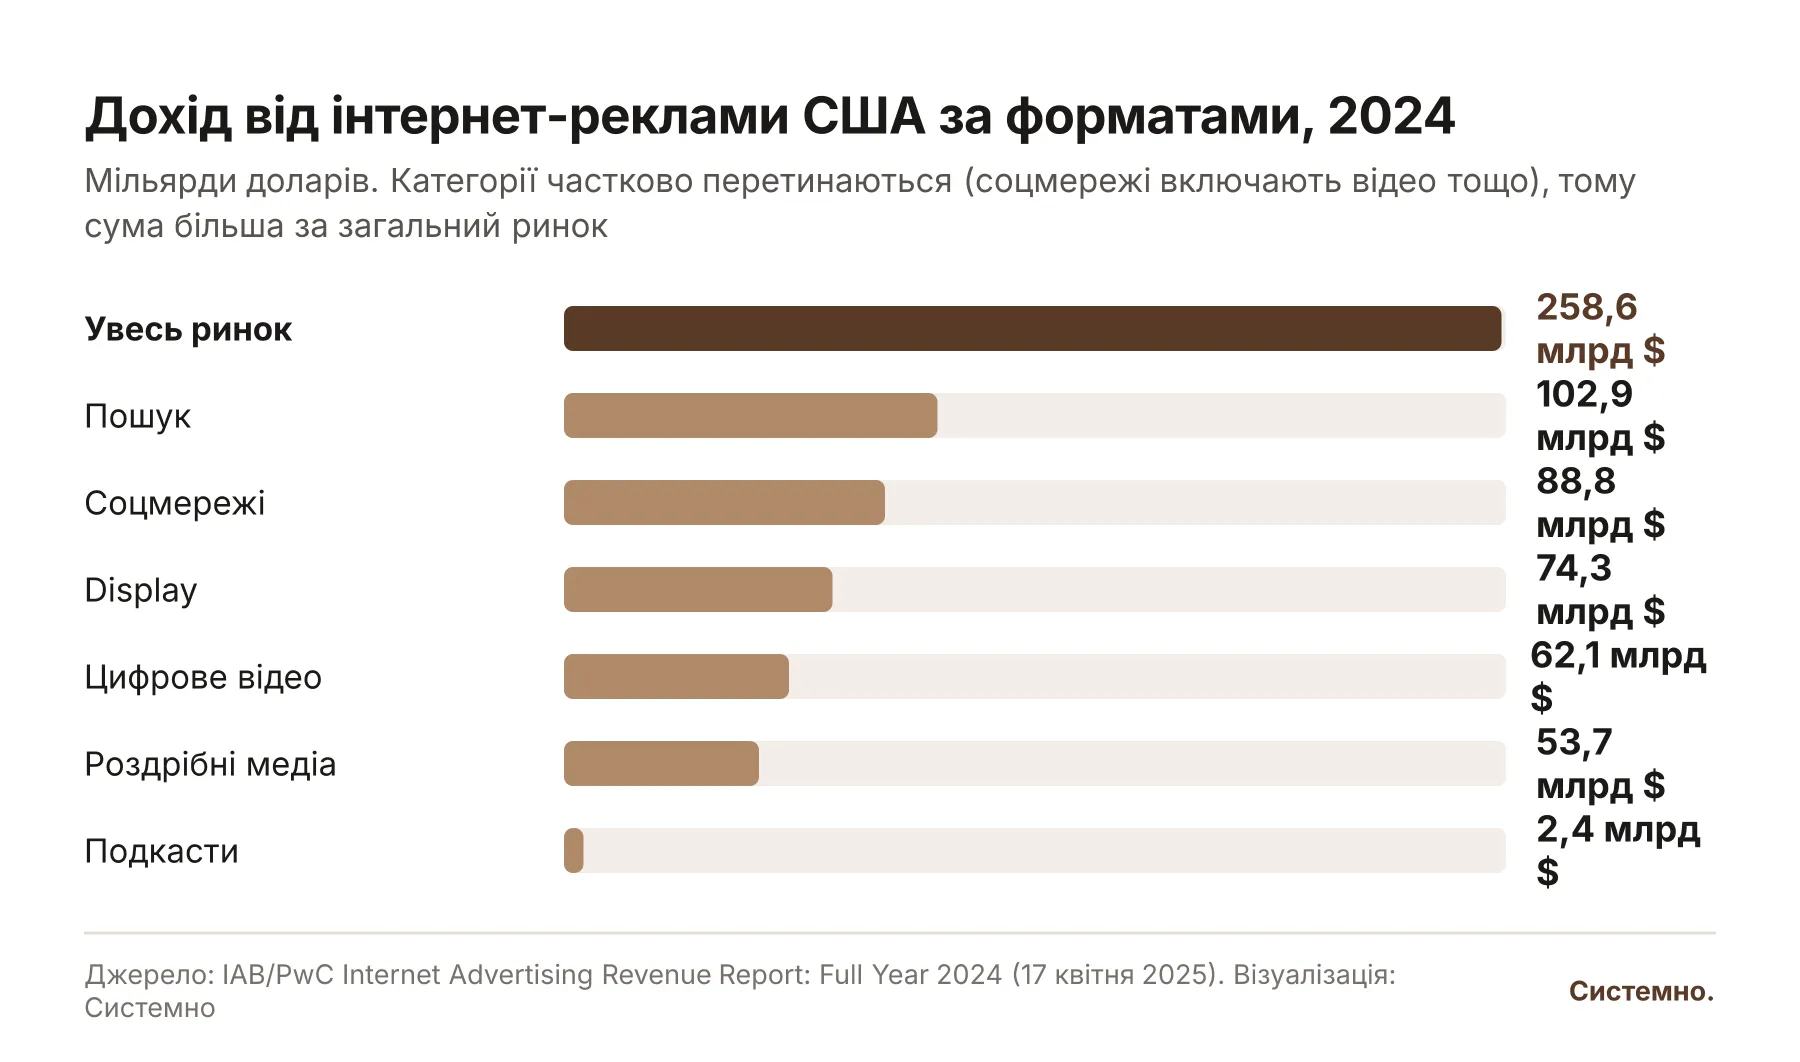
258,6 мільярда доларів — це найвищий показник в історії і найшвидше зростання (+14,9 %) з 2021 року, коли ринок відскакував після пандемії. Девід Коен, CEO IAB, у прес-релізі пояснив тайминг: «попри волатильність, президентські вибори й Олімпіада створили відчутний попутний вітер». Тобто частина зростання — разові події 2024 року, і це важливо пам’ятати, порівнюючи з наступними роками.
Структура ринку за форматами:
- Пошук — 102,9 млрд (+15,9 %). Понад 40 % ринку, і він росте не повільніше за середнє, попри розмови про «смерть пошуку». Це важливий факт для дискусії про AI Overviews: органічні кліки можуть падати, а пошукова реклама — рости одночасно.
- Соцмережі — 88,8 млрд (+36,7 %). Найшвидше зростання серед великих категорій.
- Display — 74,3 млрд (+12,4 %). Банери у широкому сенсі; найповільніша категорія.
- Цифрове відео — 62,1 млрд (+19,2 %). Сюди входить і CTV (реклама у стрімінгу на телевізорі), і відео в соцмережах.
- Роздрібні медіа — 53,7 млрд (+23 %). Реклама всередині Amazon, Walmart, Target та інших майданчиків, де люди вже купують.
- Подкасти — 2,43 млрд (+26,4 %). Маленька категорія з великою динамікою.
Категорії перетинаються — відео в Instagram потрапляє і в «соцмережі», і в «відео», — тому сума більша за ринок. Це не помилка, а спосіб рахунку.
Що росло найшвидше і чому
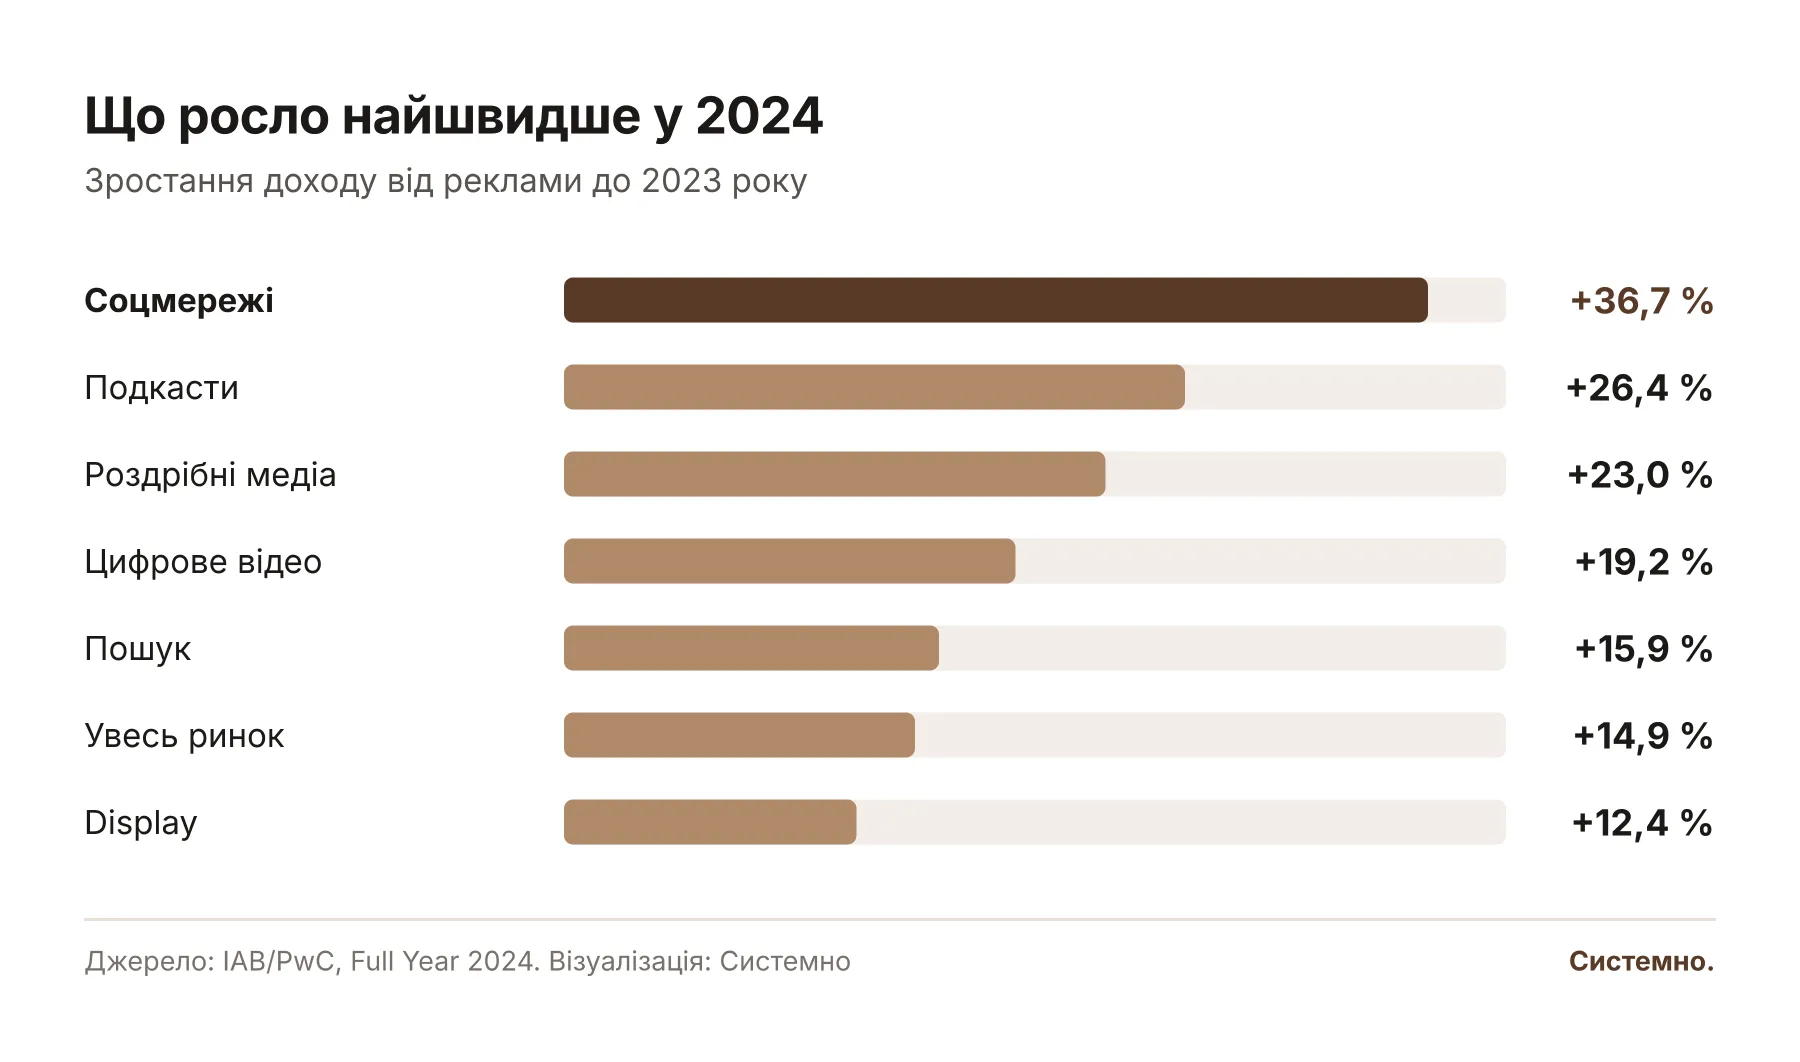
Соцмережі: +36,7 %. Це дуже багато для категорії, якій уже майже 90 мільярдів. Три причини, які видно з інших досліджень того ж року: Reels і TikTok зробили відео основним форматом, а відео дорожче за картинку; малий і середній бізнес масово перейшов на самообслуговування в Ads Manager, і кількість рекламодавців зросла; Meta після втрат від iOS 14.5 відновила ефективність за рахунок AI-таргетингу (Advantage+), і рекламодавці повернулись.
Роздрібні медіа: +23 %. Категорія, якої десять років тому не існувало, тепер більша за подкасти у 20 разів і наздоганяє відео. Причина — атрибуція: Amazon бачить покупку після кліку, чого не бачить жодна соцмережа після відмови від cookies. Про цю логіку — у статті про cookies, які так і не померли.
Подкасти: +26,4 %. Абсолютні цифри малі, але тренд стійкий: аудіо — єдиний формат, який споживають «паралельно» (у дорозі, на тренуванні), і рекламу в ньому читає голос, якому довіряють.
Display: +12,4 %. Найповільніше. Класичні банери програють усім іншим форматам за увагою — про це ми писали ще в розборі того, як люди читають в інтернеті: банерна сліпота — не метафора. Які медійні формати ще працюють і як міряти їхню видимість, розібрано в статті про медійну рекламу.
Головна інтрига: ринок росте, бюджети — ні
Ось цифри поруч:
- Доходи майданчиків (IAB): +14,9 %.
- Бюджети великих компаній (Gartner): 0 % — 7,7 % виручки другий рік поспіль.
- Бюджети американських компаній (The CMO Survey): +3,3 %.
Різницю можна пояснити трьома речами, і всі три працюють одночасно. По-перше, більше рекламодавців: малий бізнес, D2C-бренди, китайські маркетплейси (Temu і Shein у 2024-му були серед найбільших рекламодавців Meta) — вони не потрапляють у вибірки Gartner і Duke. По-друге, перерозподіл усередині бюджетів: гроші йдуть з ТБ, друку, зовнішньої реклами в цифру, тож цифрові доходи ростуть навіть при незмінному загальному бюджеті. По-третє, медіаінфляція: ті самі рекламодавці платять більше за ту саму увагу, і Gartner прямо це фіксує.
Третій чинник — той, який стосується кожного, хто запускає рекламу. Ринок, що росте на 15 % при незмінних бюджетах, — це аукціон, у якому ставки ростуть на ці ж 15 %.
Концентрація: хто заробляє
IAB звертає увагу на цікаву деталь: компанії з 11-ї по 25-ту за розміром збільшили частку ринку до 11 % — на 3,1 пункти. Тобто зростання 2024 року частково пішло не «великій трійці» (Google, Meta, Amazon), а середньому ешелону: TikTok, роздрібним мережам, стрімінговим сервісам із рекламними тарифами. Ринок став трохи менш концентрованим — уперше за багато років.
Джек Кох, старший віцепрезидент IAB з досліджень, у тому ж прес-релізі попередив, що наступного року «індустрія виглядатиме зовсім інакше, бо медіакомпанії освоюють нові бізнес-моделі й активно спираються на AI». Роком пізніше звіт за 2025 рік показав 294,6 млрд і +13,9 % — тобто темп майже не змінився.
Обмеження звіту
- Тільки США. Найбільший, але не типовий ринок: роздрібні медіа там розвинені як ніде, а Telegram, наприклад, відсутній як рекламний канал.
- Доходи, а не ефективність. Звіт показує, скільки заплатили, а не що отримали. Зростання категорії не означає, що вона працює краще.
- Перетини категорій ускладнюють порівняння: неможливо точно сказати, скільки з 88,8 млрд соцмереж — це відео.
- Разові події 2024 року (вибори, Олімпіада) завищили базу для порівняння з 2025-м.
Що це означає для України
Аукціон дорожчає — незалежно від вас
Meta і Google — ті самі, алгоритми ті самі, конкуренція за увагу росте всюди. Український малий бізнес відчуває це як «таргет став дорожчий, а результат гірший». Це не помилка налаштувань — це ринок. Відповідь — не тільки оптимізувати кампанії, а й будувати канали, які не залежать від аукціону: розсилки, Google Business Profile, органічний контент.
Відео — не мода, а куди йдуть гроші
+19 % у відео і +37 % у соцмережах, де відео домінує, — це не «тренд на reels», а структурне переміщення бюджетів. Бізнес, який досі рекламується статичними банерами, платить за формат, який ринок залишає. Про те, як робити відео без продакшну, — у статті про Reels для локального бізнесу.
Роздрібні медіа в Україні — це маркетплейси
Аналог Amazon Ads у нас — реклама всередині Rozetka, Prom, Епіцентру, застосунків мереж. Логіка та сама: люди вже прийшли купувати, і майданчик бачить результат. Для товарного бізнесу це часто дешевша заявка, ніж таргет у соцмережах, — але з тією ж проблемою залежності від чужої платформи.
Подкасти й аудіо — ніша, яка тільки формується
В Україні подкасти ще не стали рекламним каналом з ринковими цінами, але аудиторія росте. Для B2B-послуг і експертного бізнесу це можливість зайти рано — і отримати той ефект довіри до голосу, за який американські рекламодавці платять +26 % на рік.
Що робити завтра
- Порівняти вартість тисячі показів або кліка у своїх кампаніях за останні два роки. Якщо вона виросла на 15–30 % — це ринок, а не ваша помилка. Якщо на 100 % — уже ваша.
- Порахувати частку бюджету на відеоформати. Якщо вона близька до нуля — запланувати тест.
- Перевірити, чи є у вас хоч один канал, який не залежить від рекламного аукціону і має власну базу контактів.
- Якщо продаєте товари — оцінити рекламу всередині маркетплейсів як альтернативу таргету.
- Зберегти цифри звіту як орієнтир для розмови з власником про те, чому реклама дорожчає.
Висновок
Звіт IAB за 2024 рік — це передусім історія про гроші, які йдуть у відео, соцмережі й майданчики з чистою атрибуцією, і про ринок, який росте швидше за бюджети тих, хто на ньому рекламується. Для українського бізнесу цифри — чужі, а механіка — своя: та сама медіаінфляція, ті самі платформи, той самий висновок. Купувати увагу стає дорожче щороку, і виграє той, хто вміє її також заробляти.
Джерела
Джерела
- 01
- 02
- 03Search Engine Land — U.S. search ad revenues surged to $102.9 billion in 2024searchengineland.com
FAQ
Питання й відповіді
- Чому категорії у звіті IAB не сумуються в загальну цифру?
- IAB рахує ринок кількома «зрізами» одночасно: за форматом (пошук, display, відео, аудіо), за каналом (соцмережі, роздрібні медіа) і за пристроєм (мобільний, десктоп). Одна й та сама реклама — скажімо, відео в Instagram — потрапляє і в «соцмережі», і в «відео», і в «мобільний». Тому 102,9 + 88,8 + 74,3 + 62,1 + 53,7 більше за 258,6 — і це не помилка.
- Що таке роздрібні медіа (retail media)?
- Реклама всередині майданчиків, де люди вже купують: Amazon, Walmart, Target, мережі супермаркетів. Рекламодавець платить за показ у результатах пошуку магазину, на сторінках товарів, у застосунку. Головна перевага — майданчик бачить, що людина купила після кліку, тобто атрибуція майже ідеальна. У 2024 році це 53,7 млрд доларів, +23 %.
- Як зростання ринку США впливає на вартість реклами в Україні?
- Напряму — ніяк: аукціони локальні. Опосередковано — через ті самі платформи (Meta, Google, TikTok), які підвищують мінімальні ставки, змінюють алгоритми і формати одночасно для всіх ринків, і через загальний тренд: більше рекламодавців у соцмережах означає дорожчу увагу всюди, де ці рекламодавці є.
- Чому реклама дорожчає, якщо бюджети компаній майже не ростуть?
- Бо ринок росте швидше за бюджети: доходи майданчиків за IAB виросли на 14,9 %, а бюджети американських компаній за The CMO Survey — на 3,3 %. Різницю дають нові рекламодавці, перерозподіл грошей з ТБ і друку в цифру та медіаінфляція, коли ті самі рекламодавці платять більше за ту саму увагу.
- Чому реклама в соцмережах виросла на 37 %?
- Причини видно з інших досліджень того ж року: Reels і TikTok зробили відео основним форматом, малий і середній бізнес масово перейшов на самообслуговування в Ads Manager, а Meta після втрат від iOS 14.5 відновила ефективність за рахунок AI-таргетингу, і рекламодавці повернулись.
Перелінковка
Де ще про це йдеться
- Маркетингові дослідження США 2026 — дванадцять звітів року і що вони означають для українського ринкуРинок і платформи — що змінюється і чому
- Скільки кліків забирають AI Overviews: чотири дослідження 2025 року (Pew, Ahrefs, Semrush, Bain) і чому вони не сходятьсяСайт і SEO
- Kantar Media Reactions 2025: люди стали відкритішими до реклами — але не там, де її купують маркетологиРинок і платформи — що змінюється і чому
- Pew 2025: якими соцмережами користуються американці — YouTube 84 %, Facebook 71 %, TikTok подвоївся, X — 16 %SMM як система